
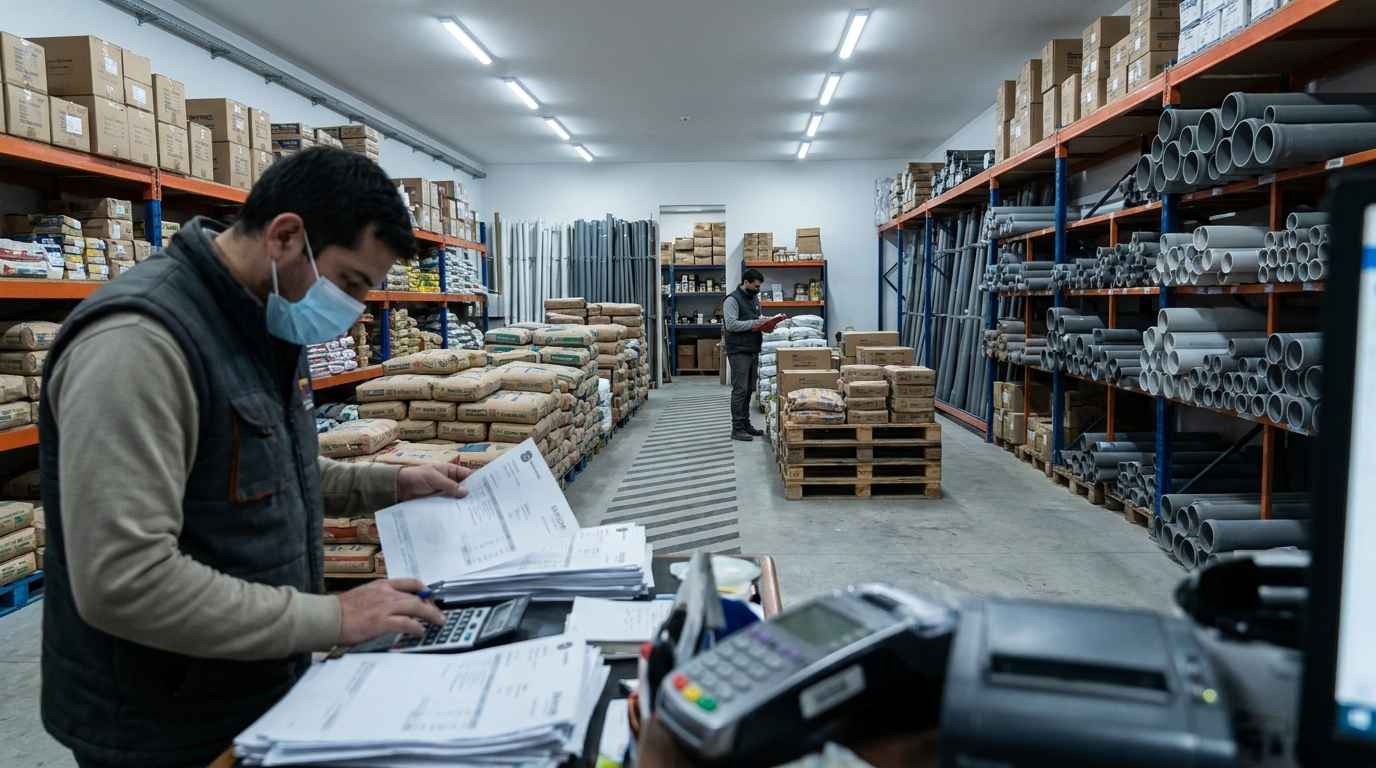
Se você tem loja de materiais, a reforma tributária para material de construção muda a forma de calcular e repassar impostos nas vendas. A transição ocorre nos próximos anos, com regras sendo implantadas gradualmente. Entender agora evita erro de preço, margem e crédito, reduzindo riscos fiscais.
Reforma tributária para material de construção: o que muda para a loja
A reforma cria um modelo de tributação sobre consumo mais padronizado, afetando diretamente a formação de preço e o aproveitamento de créditos na revenda. Para lojas de material de construção, a principal mudança prática é o deslocamento do foco de “alíquota por produto” para “cadeia de créditos e débitos” com regras novas.
Na rotina, isso impacta cadastro fiscal, parametrização do ERP, emissão de documentos e negociação com fornecedores. Além disso, a transição exige acompanhar o que entra e sai com mais precisão, para não perder crédito ou recolher imposto a maior.
Por que o setor sente mais o impacto
Lojas desse segmento trabalham com muitos SKUs, NCMs e variações de tributação por estado. Consequentemente, qualquer mudança estrutural no consumo tende a gerar retrabalho grande em cadastro e precificação.
Além disso, é comum existir mistura de produtos com margens diferentes, venda para consumidor final e para obras (PJ). Dessa forma, um erro de regra pode “comer” a margem sem que o empresário perceba no caixa.
IBS e CBS na prática: como isso afeta preço, crédito e margem
Na prática, IBS e CBS reorganizam o imposto sobre consumo e mudam a lógica de créditos ao longo da cadeia. Para a loja, isso significa revisar como o imposto entra no custo e como o crédito é apropriado na revenda.
O ponto crítico é que crédito não é “bônus”: ele depende de documento válido, classificação correta e escrituração consistente. Portanto, falhas em cadastro, CFOP e parametrização podem virar custo definitivo.
CBS é a Contribuição sobre Bens e Serviços que unifica tributos federais sobre o consumo em um IVA. Ela foi instituída pela Emenda Constitucional nº 132/2023 (Congresso Nacional), que reformou o sistema de tributação do consumo. Para lojas de material de construção, a implicação prática é reavaliar precificação e aproveitamento de créditos na compra para não perder margem. Ignorar a mudança aumenta o risco de recolhimento indevido e de autuações por escrituração incorreta.
Exemplo prático de impacto na margem (cenário realista)
Imagine uma loja que vende R$ 500.000 por mês e opera com margem bruta média de 22%. Se parte dos créditos das compras não for aproveitada por erro de cadastro fiscal, a margem efetiva pode cair alguns pontos, sem aumentar o volume de vendas.
Na prática, isso aparece como “lucro menor” e giro pressionado. Além disso, o preço pode ficar desalinhado do concorrente que parametrizou corretamente o crédito.
O que revisar no cadastro de produtos
O cadastro fiscal passa a ser ainda mais determinante para apurar imposto e crédito corretamente. Dessa forma, vale mapear itens críticos com alta saída e alta carga tributária histórica.
- NCM e descrição padronizada para reduzir divergências com fornecedores.
- Regras de tributação por tipo de cliente (PF, PJ, obra, revenda).
- Unidade de medida e conversões (muito comum em cimento, areia, tubos e ferragens).
- Parametrização de CFOP e CST/CSOSN conforme o regime e a operação.
Simples Nacional, Lucro Presumido e Lucro Real: por que a escolha pode mudar
A reforma tributária não “acaba” automaticamente com regimes atuais, mas altera a conta econômica de cada opção ao longo da transição. Para lojas de material de construção, isso significa simular cenários para entender quando o regime atual deixa de ser eficiente.
Além disso, a escolha do regime influencia a forma de apurar tributos, cumprir obrigações e controlar crédito. Portanto, a análise precisa considerar margem, mix de produtos, volume de compras com documento hábil e perfil de clientes.
Simples Nacional: atenção ao enquadramento e à tributação do comércio
Muitas lojas começam no Simples por simplificação e caixa. No entanto, conforme o faturamento cresce e o mix muda, pode haver perda de competitividade, especialmente se o concorrente consegue aproveitar créditos de forma mais eficiente.
Segundo a Receita Federal e o Comitê Gestor do Simples Nacional (CGSN), conforme a Lei Complementar nº 123/2006, art. 18, §1º, a apuração no Simples ocorre por meio de alíquotas e anexos, com regras específicas por atividade. Na prática, isso reforça a necessidade de classificar corretamente a atividade e revisar a segregação de receitas.
Quando faz sentido simular Presumido ou Real
Se a loja tem compras relevantes com documentação regular e precisa de controle fino de custos, a comparação com outros regimes pode ser inevitável. Além disso, operações com B2B (venda para construtoras e empreiteiras) tendem a exigir análise de crédito e preço com mais rigor.
Uma simulação bem feita considera: imposto no preço, crédito recuperável, obrigações acessórias e risco de contingência. A equipe da arstributario.com.br costuma começar pela fotografia fiscal do último ano e projetar cenários de transição, item a item.
Para facilitar a comparação, veja um quadro de decisão orientativo (sem substituir simulação com dados reais).
| Ponto de análise | O que observar na loja | Risco típico se ignorar |
|---|---|---|
| Mix de produtos | Itens com alta rotatividade e margens apertadas | Preço final fora do mercado e erosão de margem |
| Perfil de clientes | PF x PJ, venda para obra, entregas recorrentes | Condição comercial inadequada e repasse de imposto incorreto |
| Qualidade fiscal das compras | NF-e correta, NCM consistente, fornecedor regular | Perda de crédito e custo tributário “invisível” |
| Processos e ERP | Parametrização, cadastro, integrações e conciliações | Erros de apuração e retrabalho mensal |
Obrigações, documentos fiscais e controles que ganham importância
Com a transição, o controle documental e a qualidade da escrituração ganham peso porque sustentam crédito e evitam divergências. Para a loja, isso se traduz em processos mais rígidos de entrada (compras) e saída (vendas) com validações automáticas.
Além disso, a governança fiscal precisa conversar com o financeiro. Dessa forma, o empresário enxerga o efeito do imposto no caixa, e não apenas “no contador”.
Checklist de rotina fiscal para reduzir risco
- Conferir NCM e CFOP nas entradas principais (top 100 itens de giro).
- Validar cadastro de fornecedores e consistência de notas recebidas.
- Conferir devoluções, bonificações e remessas (muito comuns em obra).
- Separar vendas por canal (balcão, entrega, televendas) para analisar margem.
Folha e pró-labore: o que não muda, mas continua gerando autuação
Mesmo com foco na tributação do consumo, a loja continua exposta a riscos trabalhistas e previdenciários. Portanto, pró-labore, INSS e rotinas de eSocial seguem sendo pontos sensíveis, especialmente em empresas familiares.
Segundo a Receita Federal, conforme a Lei nº 8.212/1991, art. 28, a remuneração do contribuinte individual integra o salário de contribuição para fins de INSS. Na prática, isso exige coerência entre retiradas, pró-labore e declarações, para evitar inconsistências.
Como se preparar sem travar a operação: passos recomendados
Preparar-se não é “refazer tudo”, e sim priorizar o que afeta preço, crédito e risco. Para lojas de material de construção, o melhor caminho é um diagnóstico fiscal e operacional com foco em cadastro, compras e precificação.
Além disso, vale construir um cronograma simples de ajustes, com responsáveis e validações. Dessa forma, a transição ocorre com menos surpresa e menos retrabalho.
Roteiro prático em 4 frentes
- Diagnóstico: revisar regime, apuração atual, principais produtos e fornecedores.
- Cadastro e ERP: saneamento de NCM/CFOP e regras por operação.
- Precificação: recalcular margens por categoria e políticas de desconto.
- Treinamento: orientar compras e faturamento para evitar “erros de origem”.
Onde a arstributario.com.br entra de forma mais útil
A arstributario.com.br atua com visão técnica e prática para traduzir regra em processo. O foco é reduzir custo tributário por erro operacional e proteger margem por meio de simulações e ajustes de cadastro e apuração.
Para empresários, isso normalmente significa ganhar previsibilidade. Consequentemente, as decisões de preço e compra ficam menos intuitivas e mais baseadas em números.
Perguntas Frequentes
A reforma tributária já começou a valer para lojas de material de construção?
A mudança foi aprovada em nível constitucional e terá fase de transição com implementação gradual. Na prática, o efeito começa antes da “virada total”, porque exige ajustes de processos e sistemas com antecedência.
Vou pagar mais imposto com IBS e CBS?
Não existe resposta única sem simulação, porque depende de margem, mix de produtos e capacidade de aproveitar créditos. Além disso, erros de cadastro e documentação podem aumentar o custo efetivo, mesmo com alíquota semelhante.
O Simples Nacional deixa de ser vantajoso para loja de material de construção?
Para algumas lojas, pode continuar vantajoso por simplicidade e fluxo de caixa. No entanto, conforme o faturamento e o perfil de compras mudam, vale comparar com outros regimes para evitar perda de competitividade.
Quais áreas da loja mais sofrem na transição?
Geralmente, cadastro fiscal, compras (entrada de notas) e faturamento (saída) são os pontos mais sensíveis. Portanto, ERP parametrizado e conferência de documentos viram prioridade.
O que devo fazer primeiro para não errar preço?
Comece pelos itens de maior giro e maior impacto de margem, revisando NCM, regras fiscais e precificação. Em seguida, crie uma rotina de validação de notas de entrada para sustentar créditos e evitar distorções.
Revisado pela equipe técnica de arstributario.com.br.
Se a sua loja está insegura sobre preço, crédito e risco fiscal na transição, um diagnóstico técnico evita perda de margem. Fale com a arstributario.com.br agora mesmo.
Fale com um especialista em planejamento tributário
